
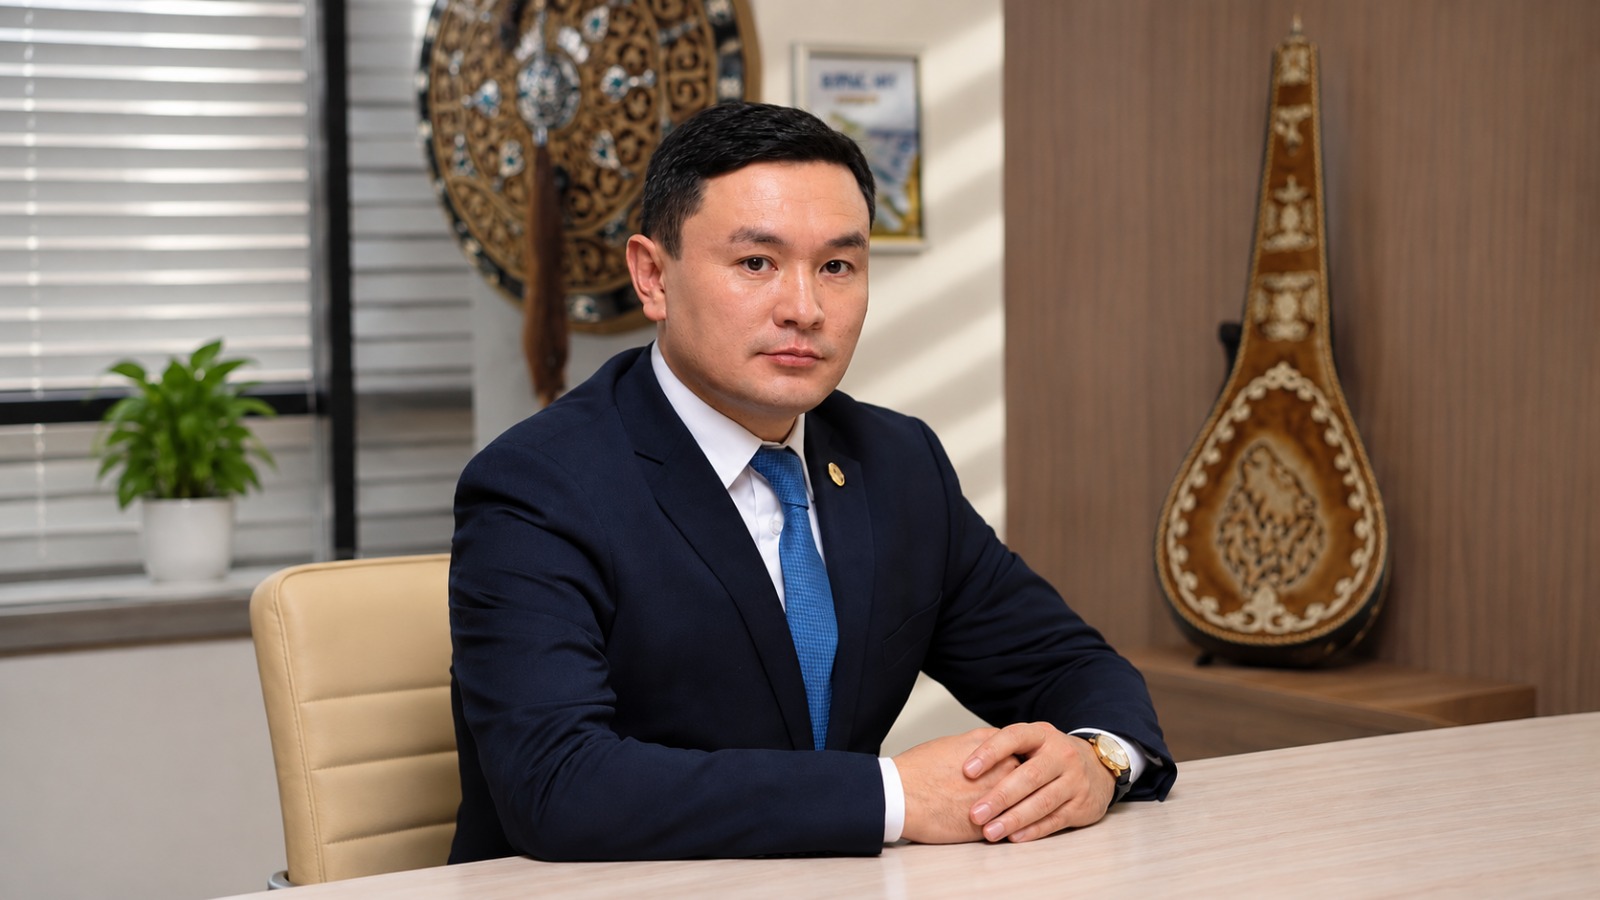
Фото: архив Нуржана Окимбаева
Казахстанский рынок микрофинансирования постепенно меняет модель развития. На смену быстрому росту объемов кредитования приходят более жесткие требования к оценке заемщиков, качеству кредитного портфеля и ответственности финансовых организаций. При этом одной из главных проблем остается высокая стоимость микрокредитов. О том, почему займы не дешевеют, как избежать долговой ловушки и какую роль МФО могут сыграть в развитии бизнеса, рассказал руководитель Alatau Finance Нуржан Окимбаев, передает Muztaumedia.kz.
Рынок МФО меняет приоритеты
По мнению эксперта, замедление темпов роста микрофинансового рынка Казахстана не означает, что отрасль исчерпала возможности для дальнейшего развития. Скорее, речь идет о переходе к новой модели работы.
Если раньше рынок активно расширялся благодаря высокому спросу на быстрые и доступные займы, то теперь на первый план выходят качество кредитного портфеля, платежеспособность клиентов и эффективность бизнес-моделей.
«Я бы не говорил, что рынок микрофинансирования достиг своего потолка. Скорее, отрасль переходит от экстенсивного роста к более качественному развитию», — отметил Нуржан Окимбаев.
По его словам, финансовым организациям необходимо пересматривать подходы к кредитованию. Важно не просто увеличивать количество выданных займов, а оценивать, насколько полученные средства действительно помогают заемщику решить финансовую задачу.
Одним из наиболее перспективных направлений эксперт считает финансирование малого и среднего бизнеса.
Почему микрокредиты остаются дорогими
Высокая стоимость микрокредитов по-прежнему остается одним из наиболее острых вопросов для казахстанских заемщиков.
Как пояснил Окимбаев, процентная ставка формируется под влиянием нескольких факторов. Среди них стоимость привлечения капитала, расходы на персонал и технологии, оценка кредитоспособности клиентов, сопровождение займов, формирование резервов и риски невозврата задолженности.
Дополнительные сложности возникают при кредитовании небольших предприятий. У предпринимателей не всегда имеется полноценная финансовая отчетность, доходы могут зависеть от сезона, а денежные потоки — существенно колебаться.
Вместе с тем эксперт считает, что существуют реальные возможности для снижения стоимости микрокредитов.
«Удешевление возможно за счет цифровизации, автоматизации процессов, повышения качества оценки заемщиков и привлечения более доступного фондирования», — подчеркнул он.
Особую роль, по мнению руководителя Alatau Finance, могут сыграть государственные программы поддержки предпринимательства. Если микрофинансовые организации получат возможность привлекать средства на более выгодных условиях, это потенциально позволит предлагать бизнесу более доступные кредиты.
Однако снижение ставок не должно происходить исключительно ради конкуренции. Финансовые продукты должны оставаться одновременно доступными для клиентов и экономически устойчивыми для кредиторов.
Снижение просрочки еще не означает решения проблемы закредитованности
Отдельного внимания, по мнению эксперта, заслуживает долговая нагрузка населения.
Сокращение проблемной задолженности само по себе не позволяет утверждать, что казахстанцы стали меньше зависеть от кредитов.
Для объективной оценки необходимо учитывать не только объем просроченных платежей, но и соотношение кредитных обязательств с доходами граждан, количество заемщиков с несколькими кредитами и способность людей своевременно погашать долги.
Кроме того, снижение просрочки может объясняться изменениями в кредитной политике финансовых организаций, процедурах взыскания задолженности и составе заемщиков.
«Главный критерий — может ли человек обслуживать свои обязательства без необходимости постоянно брать новые кредиты для погашения старых», — считает Окимбаев.
Эксперт поддерживает меры, направленные на предотвращение чрезмерной долговой нагрузки населения. Вместе с тем он обращает внимание на необходимость сохранения доступа к финансированию для платежеспособных клиентов.
По его словам, принципиально важно различать потребительские займы, которые лишь увеличивают долговое бремя, и кредиты, способные помочь человеку или предпринимателю повысить доход.
Какие практики МФО требуют особого контроля
Еще одна проблема микрофинансового рынка связана с защитой прав заемщиков.
Среди практик, требующих повышенного внимания регулятора, Окимбаев выделил непрозрачное раскрытие полной стоимости кредита, рекламу с акцентом исключительно на скорость получения денег, навязывание дополнительных услуг и недостаточную оценку платежеспособности клиентов.
Кроме того, вопросы вызывает необоснованное продление займов.
Особенно важным эксперт считает соблюдение прав граждан при взыскании просроченной задолженности.
Недопустимыми он назвал введение заемщиков в заблуждение относительно размера долга, психологическое давление и незаконное распространение информации о задолженности третьим лицам.
По мнению Окимбаева, усиление поведенческого надзора за финансовыми организациями является необходимым условием развития рынка.
Клиент должен четко понимать, какую сумму он получает, сколько ему предстоит вернуть, в какие сроки необходимо вносить платежи и какие последствия наступят при нарушении условий договора.
Может ли искусственный интеллект защитить от долговой ловушки
Развитие искусственного интеллекта открывает дополнительные возможности для оценки кредитоспособности заемщиков.
Современные алгоритмы способны анализировать большие массивы информации, изучать историю платежей, оценивать денежные потоки и прогнозировать вероятность возникновения просроченной задолженности.
Особенно полезными такие технологии могут оказаться при кредитовании малого бизнеса, где традиционная финансовая отчетность не всегда отражает реальное положение предприятия.
Однако полностью полагаться на искусственный интеллект эксперт не рекомендует.
Если исходные данные неполные или алгоритмы обучены на некорректной информации, система может ошибочно отказать надежному заемщику либо одобрить кредит клиенту с высоким риском невозврата.
Поэтому наиболее эффективным Окимбаев считает сочетание цифровых технологий и профессиональной кредитной экспертизы.
При этом задача искусственного интеллекта должна заключаться не только в прогнозировании возврата средств, но и в предотвращении чрезмерной долговой нагрузки.
МФО все активнее финансируют предпринимателей
По словам Окимбаева, микрофинансирование может играть значительно более заметную роль в развитии малого и среднего бизнеса Казахстана.
Он привел данные Агентства по регулированию и развитию финансового рынка, согласно которым на 1 апреля 2026 года доля микрокредитов субъектам бизнеса составляла 54,9 процента совокупного портфеля организаций, осуществляющих микрофинансовую деятельность.
Особенно востребовано такое финансирование среди предпринимателей, которым необходимо пополнить оборотный капитал, приобрести оборудование, закупить товары или сырье, а также исполнить контракты.
Речь идет о предприятиях торговли, производства, сферы услуг, логистики и сельского хозяйства.
При этом потребности предпринимателей могут существенно различаться. Одним необходимы небольшие суммы на текущую деятельность, другим — более длительное финансирование под залог недвижимости или оборудования.
По мнению эксперта, микрофинансовые организации способны дополнять банковскую систему за счет более гибкого подхода к оценке бизнеса.
В частности, они могут учитывать сезонность доходов, особенности денежных потоков и специфику конкретного предприятия.
Что ждет микрофинансовый рынок в ближайшие годы
Окимбаев полагает, что в перспективе пяти лет конкуренция между банками и МФО будет все меньше зависеть исключительно от скорости выдачи кредитов.
По мере развития банковских цифровых сервисов микрофинансовым организациям придется искать другие конкурентные преимущества.
Одним из них может стать более глубокое понимание потребностей небольших предприятий и индивидуальный подход к финансированию.
«Я вижу будущее нашей отрасли в сочетании цифровизации и профессиональной экспертизы. Предпринимателю нужен не просто кредитор, а финансовый партнер, который понимает его бизнес, способен оценить риски и предложить подходящий инструмент финансирования», — подчеркнул эксперт.
В то же время он не считает, что каждая успешная микрофинансовая организация обязательно должна трансформироваться в банк. По его мнению, это разные бизнес-модели, предполагающие различные требования к капиталу, регулированию и управлению рисками.
Для Alatau Finance приоритетом остается развитие кредитования малого и среднего бизнеса.
Одним из наиболее важных изменений для отрасли Окимбаев назвал расширение доступа добросовестных МФО, специализирующихся на финансировании предпринимательства, к государственным программам поддержки бизнеса.
По его мнению, такой механизм способен одновременно обеспечить предпринимателям более доступные финансовые ресурсы, государству — дополнительный инструмент поддержки МСБ, а микрофинансовому рынку — новые возможности для развития.
При этом участие МФО в подобных программах должно сопровождаться четкими требованиями к финансовой устойчивости организаций, качеству кредитных портфелей, целевому использованию средств и защите прав заемщиков.